Mostrando entradas con la etiqueta neoliberalismo. Mostrar todas las entradas

miércoles, 29 de agosto de 2012

¿Y si no rescatamos a la banca...?

Hace unas semanas expuse mi opinión sobre la charlatanería de los componentes del Gobierno Rajoy. La entrevista del ministro De Guindos le ha situado en cabeza de esa especial liga de la incontinencia verbal gubernamental. Y eso a pesar de que los últimos días habían sumado muchos puntos los ministros Montoro y Soria, deslumbrantes acaparadores de minutaje en los medios de comunicación con su durísima discusión sobre las energías renovables, sin olvidar a la vicepresidenta Santamaría, con su exquisitez expositiva, clara, diáfana, transparente, cristalina sobre los detalles de la prórroga de la ayuda especial a los parados que se quedan sin subsidio por desempleo.

Desde luego que se lo están poniendo bien difícil a De Guindos si no fuera porque este ministro ha batido todas las plusmarcas de la arrogancia al autonombrarse portavoz único del sentimiento nacional español, o como lo resume él mismo, de España, puesto que revela a la prensa financiera extranjera que estamos todos y todas las que habitan este país deseando ajustarnos aún más el cinturón, que no hay problema en hacerlo si hiciera falta. Todo sea por recibir cuanto antes ese "segundo" rescate, o rescate "blando" o como lo quieran llamar.

Vuelvo aquí, desde esta tribuna (no me he podido resistir a llamarlo así, lo siento...), al ya viejo asunto del rescate bancario (el primer rescate que aún no se ha hecho realidad), y a su necesidad imperiosa, a su necesidad a secas, o como yo prefiero, a su innecesariedad. Esta última opción es la que  intentaré defender con argumentos lógicos, es decir, que no debemos rescatar a la banca, española o de cualquier nacionalidad. Porque leyendo a cualquier autor, investigador, experto que no comulgue con la línea editorial neoliberal predominante en el mundo económico y financiero actual, consigues entender mucho de lo que está sucediendo en este país, y en algunos más de nuestro entorno cercano, en el Sur y Oeste europeo. Por ejemplo, como venía adelantando en la página de este blog "Lo que estoy leyendo", el libro Hay alternativas de Vicenç Navarro, Juan Torres y Alberto Garzón, me ha conducido a una pequeña investigación del sector bancario español, a partir de los datos que sistemáticamente recoge el Banco de España y que publica en su web para quien quiera analizarlos científicamente.

Pues bien, empezaré con los datos del rescate en base a la información disponible en cuanto a los beneficios obtenidos por nuestras entidades de crédito frente al total de activos (debieran ser mayoritariamente lo que nos prestan) y pasivos (debieran ser mayoritariamente nuestros depósitos bancarios) que manejan. La gráfica es elocuente. Estamos viviendo en 2011 y comienzos del 2012 (no lo muestro porque sólo disponía de los datos hasta marzo) un auténtico desplome de los beneficios.
Elaboración propia a partir de datos obtenidos en la web del  Banco de España

¿Qué les está pasando a nuestros bancos? El siguiente gráfico muestra un ratio muy interesante, el porcentaje de ingresos procedentes de la diferencia entre lo que nos pagan por nuestros depósitos y lo que les pagamos por los créditos y préstamos que nos conceden. En menos de 20 años ha pasado de casi un 85% a un simple 50%, incluso con valores menores a esa cifra (recomendable según he podido leer en algún informe técnico) en los último años del glorioso y neoliberal boom del ladrillo español. En palabras llanas, esto quiere decir que nuestros bancos están abandonando con bastante rapidez la base de su negocio, recoger el dinero de los ciudadanos para revertirlo, transformado en forma de préstamos y crédito, en la economía española, aportando el combustible que ahora tanto falta. Ya volveremos luego sobre este tema para intentar aclarar a qué se están dedicando (el otro 50%)

Elaboración propia a partir de datos disponibles en la web del Banco de España
Pero es que si examinamos con más detalle los datos, observamos que los pocos préstamos que nos han estado concediendo, se dirigieron mayoritariamente al negocio hipotecario residencial, de primera y muchísima segunda vivienda, la que tiene peor salida comercial en tiempos duros como los que vivimos. La consecuencia es la acumulación de adjudicaciones y daciones en pago (las menos) de inmuebles de los pobrecitos españoles por casi toda la geografía española. Observen ustedes cómo les está yendo en los últimos años en el siguiente gráfico.


 La cifra es impresionante, mareante, escandalosamente exagerada. Nada menos que  260.000 millones de euros en inmuebles sin salida comercial, dada la debilísima demanda. A veces pienso que estamos a un paso de un auténtico desembarco mafioso blanqueador de capitales internacionales que se dedicarían a invertir a precios de saldo en inmuebles en España. La pena es que no se trata de hoteles, ni de grandes edificios de oficinas en el centro de dinámicas ciudades españolas. Casi todas son viviendas de dudosa calidad de acabado respecto a los estándares habituales, porque tenían como objetivo ser adquiridas por españoles con mayor capacidad adquisitiva que la actual, que vivían el sueño de una segunda vivienda en la costa, para pasar allí unas pocas semanas al año, o en su caso, para alquilársela a algún europeo que tampoco quisiera mucho más que sol y playa. Es decir, un negocio ruinoso en términos de rentabilidad económico-financiera para el español que compraba esa vivienda, que simplemente tenía en mente una inversión a medio-largo plazo bastante buena en el imaginario español. Porque ya sabíamos todos y todas que..."los pisos nunca bajan de precio". Si algo bueno saldrá de esta profunda depresión en la que estamos metidos es la desaparición para siempre de esa falsa idea que ha conducido siempre a alejarnos de productos de inversión alternativos. Y es que el asunto de las preferentes ha acabado con otro mito del españolito medio "yo lo dejo a plazo fijo con un interés majillo y a esperar, que al menos no pierdo lo que tengo". También se acabó, se secó este pequeño oasis inversor. Que conste que considero que nos ha venido muy bien para ir adquiriendo una mayor cultura financiera e inversora, porque buena falta nos hace para hacer avanzar este país.

 Volviendo al gráfico anterior, vemos que la curva azul, la que representa los inmuebles propios de los bancos han disminuido en su cifra total en los últimos tres años. Lo que les voy a contar ahora es una sospecha, y por tanto, tómensela con la debida precaución, sopesando ustedes mismos, en base a la información propia que manejen si estoy equivocado, mucho, poco o nada. En mi opinión, las entidades de crédito, nuestros bancos, están actualizando los precios de sus propios inmuebles al precio "razonable" que exige la circular 4/2004 del Banco de España (adaptación de las NIIF al sistema bancario español). Sus contables pueden hacerlo relativamente fácil. Son precios de oficinas que tienen aún mercado, donde hay compras y ventas de locales comerciales. También podría ser que incluso hayan vendido oficinas tras la fuerte etapa de concentración bancaria que estamos viviendo, aunque sabemos que muchas sucursales se abrían en régimen de alquiler.

Elaboración propia a partir de datos obtenidos de la web del Banco de España (2012 hasta marzo)
 Podemos añadir otra gráfica con los ajustes de valoración declarados en los balances. Son ya tres años con cifras negativas...Sin embargo, la curva magenta no muestra ese descenso, aunque se observa una ralentización en el incremento del saldo acumulado. Creo que la avalancha de desahucios y adjudicaciones de inmuebles en los juzgados, junto con el continuo estrechamiento del mercado inmobiliario (las cifras de nuevas hipotecas firmadas en los últimos meses son una buena muestra) dificulta enormemente conocer el precio "razonable" de mercado que exige la circular del Banco de España, antes citada.

Esta cifra de 260.000 millones es por tanto como los relojes de Dalí, plástica, deformable, cambiante,  un ejemplo puro de surrealismo. Solución propuesta, también surrealista: construyamos un banco malo y le cedemos todo este paquete inmobiliario, la gran patata caliente de España. La expresión cedemos no es correcta. Realmente de cesión nada de nada, ya que no sabemos el precio de esa gigantesca transacción, si como he venido indicando, lo anotado en los balances remitidos al Banco de España tienen un bajo porcentaje de exactitud, porque como dicen los expertos en la materia "no hay precio razonable porque no existe mercado". Lo que sí sabemos es quién pagará a los bancos por esos activos inmobiliarios, por quedarse con esa patata caliente: los ciudadanos españoles. Como decía el representante de Izquierda Unida, Gaspar Llamazares, es el mundo al revés: desahuciamos a cientos de miles de españoles para que otros millones de ellos paguen una cantidad indeterminada aún por adquirirlos de nuevo, vacíos de sus iniciales dueños, que habrán tenido que ir a vivir con los padres, con los suegros, de alquiler o debajo de un puente. Y como nuestras finanzas públicas no pueden abordar la transacción, nos endeudamos en los mercados internacionales a intereses desorbitados, porque nadie en su sano juicio querría prestar a alguien que hace cosas así. Claro que luego algunos aún dirán que los mercados son irracionales...

 Volvamos de nuevo a la fuente de ingresos de nuestros bancos. Sabiendo que apenas la mitad del negocio es el tradicional, ¿de dónde obtienen el resto de sus ingresos? En el siguiente gráfico tenemos parte de la respuesta. La obtienen sableándonos una y otra vez en cada ocasión que pueden a través de las famosas "comisiones" de todo tipo que aparecen continuamente en nuestras libretas y cuentas corrientes, para nuestra desesperación. La gráfica habla por sí misma. Hemos pasado de un 12,5% de ingresos procedentes de comisiones en los años 80 a un mareante 25%, es decir, el doble, y con años como el periodo 2003-2005 que llegaron al 30%.

Elaboración propia a partir de datos obtenidos de la web del Banco de España
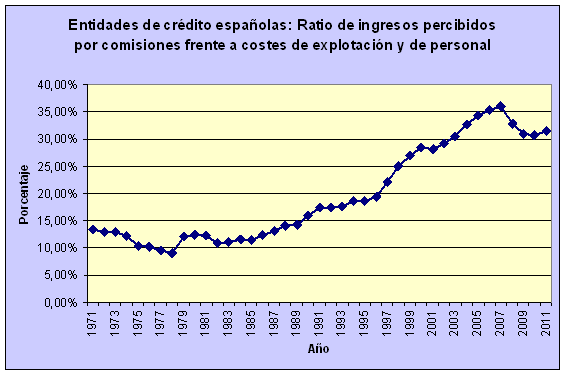
El gran poder de la banca ha conducido a un incremento no proporcional de los costes de "producción" de esos servicios bancarios por los que nos cobran, hayamos o no hayamos solicitado los mismos (ese es otro asunto que por sí mismo merecería un post si no fuera porque blogueros expertos en la materia han hablado mucho y muy bien sobre esta materia). Para refrendar mi opinión me he dedicado a recoger las cifras básicas globales del sistema bancario español en cuanto a costes de explotación y costes de personal. La mayoría de esas comisiones están "justificadas" en la atención personal de los trabajadores bancarios, y en la utilización de complejos sistemas informáticos para la gestión de nuestros patrimonios y de nuestros préstamos y créditos. Es razonable sin lugar a dudas la composición de esa partida de gastos de producción. Pues bien, ahora veamos en el siguiente gráfico un significativo ratio obtenido al dividir los ingresos obtenidos de comisiones percibidas frente a los gastos de explotación más gastos de personal.


De no verlo no creerlo, como Santo Tomás...Se ha multiplicado por dos el beneficio obtenido en el conjunto de las operaciones bancarias que están sometidas a una comisión por la labor realizada. La productividad conseguida con las fuertes inversiones en tecnología (informatización completa , centralización de operaciones, oficinas virtuales...) se la han quedado completamente. En lugar de bajar los precios de las comisiones, las han subido. De nuevo el mundo al revés, aunque menos al revés de lo que pueda parecer al principio si tenemos en cuenta el enorme poder fáctico que tienen los bancos en España, y la escasa capacidad del Banco de España para regularlo. Ningún partido político ha tenido arrestos para coger el toro por los cuernos. Todo ha quedado en pequeñas apariciones en el mercado bancario de ING Direct (ahora entiendo por qué no cobran comisiones) y de algún que otro banco grande que tiene oficina virtual y que tampoco cobra. Doy fe que es así. A fecha de hoy no pago comisiones por transferencias bancarias. Si el lector o lectora está pagando por ellas, que me envíe un correo y le informaré "gratuitamente" de quiénes son y cómo lo tiene que hacer.

Es más, si analizamos los costes laborales en el sistema bancario español comprobaremos que el ritmo de ajuste (aniquilación) de puestos de trabajo en ese sector es gigantesco.

Elaboración propia a partir de datos obtenidos en la web del Banco de España
No es un secreto para los propios trabajadores bancarios. Las jubilaciones anticipadas están a la orden del día. Viendo el gráfico comprenderemos que hubo tiempos mejores en los que los salarios crecieron considerablemente al calor de los Pactos de la Moncloa, con las centrales sindicales mayoritarias bien asentadas en este sector. Poco queda ya de aquello. Los años 90 los laminaron progresivamente, inexorablemente. Ya no queda nada de aquello.

Queda un 25% de los ingresos bancarios sin aflorar. Bueno, en los  balances, con dificultad para semi-ilustrados como este bloguero, se puede hacer una resta y concluir que los negocios financieros son la otra pata que falta a la silla. De nuevo aportaré mi opinión no contrastable con gráficos y datos. Me parece que la banca española ha está dedicando demasiados esfuerzos a la especulación financiera, como el resto de la banca internacional, con la que tiene que competir por culpa la ola neoliberal que todo lo ha inundado.

Viene a cuento recordar algunas palabras del informe del BBVA de 2008. En su apartado final de conclusiones, recogía un párrafo del informe de estabilidad financiera de noviembre de 2007 del Banco de España que reproduzco "... las entidades de depósito españolas afrontan las turbulencias del sector financiero desde una posición de solidez". A lo que añadían sus autores un "No obstante, el actual clima de incertidumbre que afecta a los mercados financieros, la quiebra de alguno de los bancos de inversión en Estados Unidos, la capitalización pública de bancos en diversos países, las intervenciones masivas y coordinadas de los Bancos Centrales, la ralentización en el ritmo de crecimiento económico y la desaceleración del mercado inmobiliario, justifican la conveniencia de no sobrevalorar la solidez de la banca española, dada la amenaza que supone este entorno sobre el negocio bancario". ¿Clarividencia? No, para nada, simplemente mucho conocimiento del mundo financiero internacional y de la gestión de escenarios, algo que falta a nuestro Gobierno Rajoy  y por extensión al Gobierno Merkel y a la Comisión Europea.

Llega la hora de las propuestas. Seré muy breve ya que la fundamentación de las mismas ha sido expuesta con datos y cifras en los párrafos anteriores.

  1. Creación de la Caja Popular de España. Todos los españoles tenemos derecho y obligación de tener al menos una cuenta abierta en esa Caja. No tendrá gastos ni comisiones de ningún tipo por los servicios bancarios mínimos a los que todos los españoles tendremos derecho constitucional. Si hemos sido capaces de incluir en la Constitución la norma de techo máximo de gasto, no creo que los dos grandes partidos del Estado sean incapaces de promover una reforma constitucional tan sencilla por la vía más rápida (ya ensayada hace unos meses).
  2. Rechazo al rescate bancario. Los bancos y cajas con enfermedades "terminales" serán cerrados por el procedimiento concursal con una nota acelerada para evitar problemas a los trabajadores bancarios, transfiriéndoles directamente a la plantilla de la Caja Popular de España.
  3. Del procedimiento concursal (mediante una nueva Ley aprobada por el Parlamento Español) se excluirán los inmuebles (piso, fincas, etc) que pasarán al Patrimonio del Estado, para crear un Instituto Nacional Inmobiliario dedicado a alquilarlos con precio reducido en función de la renta y patrimonio de quienes hayan sido desahuciados. La expropiación de esa ingente masa de inmuebles será abonada a los deudores de los bancos a precios rebajados con una quita a estimar de acuerdo con precios anteriores al boom inmobiliario. Es decir, cerrando la herida y cortando la hemorragia de una vez por todas, creando un suelo a los precios inmobiliarios.
  4. Creación de gravámenes especiales en el Impuesto de Sociedades aplicable a los ingresos procedentes de comisiones percibidas por los bancos. Ya que no rebajan los precios de las comisiones, apropiándose de toda la plusvalía generada con las reducciones de empleados de banca y de mejoras organizativas e informática, vía impuestos de sociedades, revertiremos una buena parte transformado en ingresos públicos para el Estado, con el que financiar todo este proceso de reconversión de la banca española.
  5. Prohibir por Ley (nueva Ley a aprobar en el Parlamento) a la banca de depósitos que baje su ratio margen de intereses respecto al margen bruto por debajo del 70%, o de lo contrario deberá transformarse en un banco de finanzas, que no podría tener depósitos de ciudadanos corrientes. En resumen, separar la banca tradicional minorista de la banca especulativa. Por supuesto, prohibiendo participaciones  mayoritarias de una en la otra. Hay que poner remedio preventivo  a futuros casos de apropiación de fondos a plazo fijo que se transforman por arte de birlibirloque en acciones preferentes con pérdidas para el depositante.
En resumen, banca pública, derechos bancarios mínimos y fin a la especulación y a los abusos bancarios tanto nacionales como internacionales. Déjemos hundir a los malos bancos y que se queden con su dinero la Comisión, el Eurogrupo y los bancos alemanes. 


jueves, 16 de febrero de 2012

Reforma bancaria o el cuento de la buena pipa...

¿Recuerdan su primera experiencia al escuchar de sus amigos o de sus parientes el cuento de la buena pipa? Qué mosqueo creciente, qué cara de indignación, qué sorpresa final...!!! Bueno, pues así seguimos algunos cuando escuchamos y leemos en los medios la noticia de la reciente aprobación de la enésima reforma bancaria por parte del Gobierno Rajoy (no he querido ponerle el ordinal "primero" para que no me tiemble el pulso y aumente mi ritmo cardíaco, de sólo pensar que pueda haber un segundo o tercero...).  Como el cuento de la buena pipa, más de lo mismo, es decir, nada de nada, vueltas y más vueltas a la noria, pero como el eje sigue anclado, no avanzamos, dejándonos bien clarito que no tienen más rumbo que el marcado por el mercado (interesante juego de palabras, figura literaria que tendrá algún nombre que ya no recuerdo). Claro, eso si el mercado supiera a dónde va, porque hoy nos cenamos con la noticia de una nueva caída de la bolsa española y en general europea, que castiga duramente a al sector bancario.

¿Pero por qué le castiga...ahora, si ya tenemos reforma secunda o tertia? Ni ellos mismos lo saben...Tal vez, y sólo digo tal vez, sea debido a la vuelta de los especuladores bajistas. ¿Se acuerdan de aquella medida socialista imitadora de otra alemana que prohibía las posiciones especuladoras a la baja mediante crédito? Llegan estos del PP y en menos de 2 meses de gobierno levantan las restricciones...Ah, me dirá alguno de ustedes, que no ha sido el gobierno, que ha sido la Comisión Nacional del Mercado de Valores...Bien, entonces si lo ha tomado esa medida por su cuenta, ¿por qué no han llamado a su Presidente para que comparezca y explique la medida ante los parlamentarios? Luego dirán qué razón (o razones y muchas) tenemos los ciudadanos de este país para decir que no nos representan. Sí de derecho, pero no de facto, y esto es una nueva muestra. Están...unos dormidos y otros mirando al techo del Congreso, pero lo que es, pidiendo explicaciones a quienes campan a sus anchas tomando medidas unilaterales que no nos ayudan en nada, a eso precisamente, no están. Viven, siguen viviendo en su burbuja. Pero lo que es por mí, que baje un 10 o un 20% hoy y mañana y pasado mañana, porque estos dirigentes de las cajas rancias y decadentes de España recién metamorfoseados en banca "noveau cartoné" tienen que purgar por lo que han hecho, tienen que ver cómo se hunde su entramado podrido de intereses cruzados basados en la especulación urbanística salvaje, tienen que sentir cómo se agujerean sus paredes, se rompen sus cristales y se revientan sus cajas fuertes vacías, llenas de telarañas.

Pero, por favor, la Izquierda no, no podéis apoyar estas medidas que no conducen a nada, no podéis pensar  que entrando en sus juegos de poder al frente de las consejos de dirección político-económica de los neo-bancos váis a conseguir algo más que ensuciaros y acabar siendo arrastrados al lodazal bancario. No debéis apoyar esa reforma bancaria, tenéis que proponer una nueva alternativa, algo que llegue al corazón del ciudadano  y de la ciudadana de a pie, esas personas que tienen sus pequeños ahorritos, que han sido engañados vil e irresponsablemente por los banqueros, incluyendo a directores y comerciales que no han tenido escrúpulos en hacer firmar deuda subordinada a personas mayores, a personas de baja cultura financiera (la mayoría) que depositaban toda su confianza en ellos. Si lo hacéis, si aceptáis ese juego, os acabarán corrompiendo también, os harán partícipes de su desastrosa actuación. Reflexionad y comprended que no vale "su" solución, porque sí que hay alternativa, pese a que nos quieran engañar una y otra vez diciendo que no la hay. Sí que la hay, y aquí vuelvo a proponerla por enésima vez o faltaría a la línea editorial fundacional de este blog:  siempre con propuestas.

La idea básica pasa por no volver a invertir ni un sólo euro de los presupuestos públicos en sanear esta banca herida de muerte. Es mejor que le demos la puntilla si queremos evitar más dolor al enfermo. Las reagrupaciones de cajas-neobancos no sirven para nada, salvo para alargar más el proceso terminal en el que se encuentran. Tenemos que extirpar de raíz el mal que alojan en su entramado institucional: cientos de miles de pisos y  viviendas de todo tipo supravaloradas que nadie quiere comprar a ese precio porque estamos en una espiral bajista en cuanto a intenciones y en un país en recesión con una cuarta parte de su población activa en paro. El artículo de los limones cuyo autor vio reconocida su teoría con un Premio Nobel de Economía puede ser muy necesario aquí para dar el lustre académico que necesita este post.

¿Qué podemos hacer por tanto con ese dinero público que no vamos a conceder al enfermo terminal bancario? Muy sencillo: fundar un gran banco estatal, o caja o como quieran denominarlo. Con decenas de miles de millones bien dirigidos, capitalizado hasta las cachas, y gobernado por auténticos profesionales, independientes, rindiendo cuentas de sus actuaciones ante los representantes políticos del Congreso y del Senado, comprarán todo el exceso de parque de viviendas nuevas no vendidas con una quita del 30% aproximadamente (la sobrevaloración actual). Con esa inyección de liquidez y sin el lastre que suponen esos activos sin salida, la banca comercial que sobreviva podrá dedicarse a lo suyo y no a la especulación, dejando por fin de provisionar sin saber cuándo podrá dejar de hacerlo, volviendo el crédito a la industria y al comercio, ya que se habrá parado la espiral descendente en los precios. ¿Por qué? Porque inmediatamente el nuevo Banco Nacional se dedicará a alquilar esas viviendas a desahuciados temporales producto de la crisis, del paro y de la subida de tipos, o a venderlas a precios atractivos mediante hipotecas populares que puedan pagarse en lo que te quede de vida, como si fuera un pequeño alquiler.

La paz social podrá instalarse de nuevo entre nosotros y nosotras, una paz social más justa y equitativa, una auténtica paz social que abrirá el camino al empleo y a un futuro prometedor, donde los especuladores no tengan espacio social. Pese a este gobierno, sí hay alternativa, sí que hay esperanza.


jueves, 11 de agosto de 2011

Sin rumbo...

Me llegó a mi correo una pequeña cita del libro La  rebelión de Atlas (Atlas Shrugged en su versión original en inglés) de la filósofa y escritora estadounidense de origen ruso)Alissa Zinovievna  Rosenbaum, más conocida bajo el seudónimo de Ayn Rand, ya fallecida, que dice:

 "Cuando advierta que para producir necesita obtener autorización de quienes no producen nada; cuando compruebe que el dinero fluye hacia quienes trafican no bienes, sino favores; cuando perciba que muchos se hacen ricos por el soborno y por influencias más que por el trabajo, y que las leyes no lo protegen  contra ellos sino, por el contrario, son ellos los que están protegidos contra usted; cuando repare que la corrupción es recompensada y la honradez se  convierte en un autosacrificio, entonces podrá afirmar, sin temor a equivocarse, que su sociedad está condenada."
Ayn Rand  (1950)

Me decía la persona que me lo envió que se podía aplicar perfectamente a la situación de España. Yo creo incluso que se puede aplicar a la situación de todo el planeta, tanto primer mundo como el tercero, una vez que el segundo desapareció con la caída del bloque soviético. Por cierto, algunos mencionan incluso al Cuarto mundo, es decir, territorios sin Estado, con desgobierno absoluto, en caos permanente: Somalia, Zimbawe, Sudán, Afganistán, Libia...

Si nos paramos a pensar detalladamente en lo que nos menciona Ayn Rand, comprobamos que efectivamente, tenemos municipios e incluso autonomías donde se ha perdido el rumbo completamente: presupuestos incumplidos, prebendas inaceptables, privilegios de clase recuperados (educación de pago)...

Noruega, donde un loco liquida a 80 personas porque son de izquierdas y porque los de izquierdas defienden la integración racial en su país.
Somalia y Kenia al borde del colapso humano, en medio de una hambruna gigantesca.
Israel con manifestaciones para recuperar derechos sociales.
Siria, donde te matan a bombazos por pedir tus libertades políticas.
Chile donde las clases medias y bajas piden educación universal y gratuita ya que todo fue privatizado por los neoliberales de la etapa de la dictadura de Pinochet.
Oleada de robos en Inglaterra: jóvenes sin futuro y sin ideales que prefieren robar móviles y zapatillas deportivas a pequeños comerciantes, antes que asaltar bancos y repartir las ganancias entre los más pobres.
La Unión Europea debatiéndose entre ampliar los recortes sociales o endeudarse a cualquier precio.
Estados Unidos al borde de la bancarrota porque el ala más dura del partido republicano (Tea Party) se empeña en no aceptar subidas de impuestos a los más ricos.

Y mientras tanto los especuladores campando a sus anchas por todo el planeta, acaparando oro, petróleo, materias primas, todo lo que suponga pingües beneficios a corto plazo, ahora que los mercados bursátiles están de capa caída, en una espiral descendente que parece no tiene fin.

Pinta todo muy negro en estos primeros días de agosto. ¿A dónde vamos Humanidad enloquecida? No quiero pecar de pesimismo, porque ya lo hacen el resto de analistas y pensadores que suelo escuchar con atención en los medios de comunicación libres. Soy de la opinión de que como cualquier gripe o infección grave, existe un momento de crisis, de punto máximo que alcanza la fiebre y a partir de ahí, o te mueres o tu cuerpo reacciona y te recuperas. Puesto que estamos hablando del Planeta, su muerte no está contemplada aún por mí, y si se diera, poco podríamos hacer salvo meternos en algún agujero esperando a que escampe sin que nos hayan matado antes. Pero si vamos a la segunda opción, la de la Vida, entonces debemos ir pensando en qué hacer para que no vuelva a ocurrir.

Vengo insistiendo desde esta tribuna (suena muy profesional...;-) en que la ola neoliberal (a veces lo dramatizo calificándolo de tsunami en lugar de ola) que nos ha impactado en la cara, cuerpo y extremidades, además de en el bolsillo, viene de muy atrás. Los expertos consultados hablan incluso de los años 70. El reaganismo y el thatcherismo fueron sus puntas de lanza, y algunos laboratorios repartidos por el planeta sirvieron para ir anticipando los resultados reales de esas nuevas propuestas políticas (Chile  suele ser el ejemplo paradigmático). Lo cierto es que el monstruo creado en los 90 y muy crecidito en la primera década del siglo XXI nos está devorando sin piedad. La deslocalización de empresas, por ejemplo, está desertizando industrialmente a países que tecnológicamente no están en la punta, con productividad baja y salarios más altos que los chinos o indios (lo que no es nada difícil). Cierres y más cierres, y lo peor que sin formación avanzada, sin esfuerzo, no hay productividad,  no hay posibilidad de competir, y por tanto, su destino está ya escrito.

El empobrecimiento de las clases medias europeas no ha hecho sino comenzar. El crédito a las empresas está cortado o es muy débil, y por tanto, los negocios apenas si pueden invertir en mejoras tecnológicas o nuevas líneas de negocio. No pueden contratar a jóvenes preparados (los que lo están, los que se han esforzado en estar a la última) o los salarios que pueden ofrecerles son bajos, lo que conduce a un índice de sustitución de personal elevado o muy elevado, algo malísimo para el empresario/a.

Y en medio de todo ésto, los gobiernos más fuertes, Estados Unidos, Gran Bretaña y Alemania, no dudan en aplicar las mismas políticas monetarias que condujeron a la profundización de la crisis de 1929. Volvemos a repetir el error, y al igual que entonces, por no querer admitir que los muy, muy ricos no pueden serlo en sociedades avanzadas, que no está justificado moralmente, pero tampoco técnicamente, que la diferencia salarial sea de 1000 a 1 entre el Presidente de una multinacional y un empleado de base, y mucho menos cuando no hay responsabilidad de ningún tipo en caso de cometer errores de bulto en la gestión.

Junto a ésto, nosotros mismos, invertimos hace años nuestros ahorros en planes de pensiones que ahora no valen nada o muy poco, sin saber muy bien qué es lo que estamos comprando, porque eso  mismo es lo que hacemos, comprar ahora para vender luego cuando nos jubilemos. El engaño está bien preparado, pero desde el punto de vista social es insostenible ya que produce la rotura de la propia sociedad entre los que han  invertido en fondos de pensiones y los que no han podido (porque nadie en su sano juicio pasaría la oportunidad de invertir algún sobrante de su salario anual, si es que lo tiene). Cada vez son más los que no pueden, y cada vez son más fuertes los fondos de pensiones, acosados a su vez con la obligación de ganar más y más dinero para los que podrán reclamar sus pensiones privadas.

Pero quién sabe realmente dónde va el dinero que pone en un fondo...La maraña de interconexiones y participaciones societarias hace imposible trazar ese camino. Lo que intuyo, porque no lo puedo demostrar con cifras, es que esos mismos fondos se vuelven contra los propios inversores, manipulados consciente o inconscientemente por sus gestores, en un mundo interconectado y extramadamente volátil, totalmente imbuido del valor del dinero, y sólo del dinero, que únicamente responde a la "regla del máximo beneficio caiga quien caiga", sea una persona, un colectivo o incluso un país completo. La realidad es que estamos en manos de gángsters de cuello blanco que utilizan armamento económico para destruirnos y aniquilarnos socialmente.

Llega el momento de las propuestas, no podía ser menos en este blog. Precisamente a raíz de la lectura de la entrevista a Cristina del Valle, en la revista Emprendedores de Julio de 2011, recogí una idea que me gustó muchísimo. Hablando del movimiento 15-M, de qué pensaba ella sobre su futuro, contestaba que podía llegar a convertirse en una especie de comité ético de control ciudadano de los gobiernos. No me parece nada mal, conocidos los cientos de casos de corrupción que vemos a diario entre los políticos que nos dirigen, algunos bordeando el delito penal, pero en cualquier caso, rebasando lo que todos admitimos como moralmente censurable. ¿O no?

Pues esta última pregunta retórica viene al caso de cómo alguien imputado, puede presentarse en listas electorales que él mismo controla, mediante el apoyo de otros más que están en su misma situación. Pero lo peor es ver cómo una masa de ciudadanos libres vota a esa opción o partido político y gana por mayoría absoluta.

Digan lo que me digan ustedes, algo falla en todo este asunto. Es cierto que somos libres de votar a quien queramos, pero cuando decidimos votar a personas que están imputadas y que terceras partes que tienen la misión de juzgar imparcialmente (poder constitucional independiente) deciden acusar formalmente a esas personas, entonces, entonces...es que algo falla en nosotros mismos, incapaces de distinguir lo moralmente bueno y lo malo, entre la defensa de lo público, de lo que es de todo/as.

Viene pues a colación, recuperar una idea y proyecto real que ha sido vilipendiado y maltratado por muchas personas, muchos educadores y sobre todo muchos políticos: educación para la ciudadanía. Se desarrolló incluyéndole en el currículo escolar. Lamentablemente todo lo que suena a asignatura obligatoria acaba siendo odiada por los alumnos, fastidiosa para los profesores y quebradero de cabeza para los padres. Quizá sea el momento de relanzar la idea, pero para toda la ciudadanía, mediante programas audiovisuales, similares al "Tengo una pregunta para usted señor presidente". Nos falta sentar bajo los focos a ciudadanos con perfil público y someterles a un tercer grado por parte de ciudadanos de a pie, sin complejos en preguntar y analizar el fondo de la cuestión, y sobre todo de compararnos con nosotros mismo y con  lo que haríamos en esas circunstancias, y finalmente de las consecuencias que todo ello tiene para lo que es público y de todos.

Si no sabemos siquiera que es nuestro, ¿cómo vamos a cuidarlo de los ladrones?


sábado, 23 de julio de 2011

Confía en su ineptitud y te verás estafado...

Por fin salieron a Bolsa los nuevos bancos procedentes de la reestructuración (a la fuerza) de los principales grupos de cajas de ahorro: Bankia, Banca Cívica, y antes CaixaBank. En medio de esta marejada, o más bien tsunami económico que estamos viviendo en las últimas semanas en los mercados bursátiles y de deuda, la aventura (yo no puedo llamarle de otra manera, lo siento) desventurada de las Cajas en su intento de bancarizarse me parecía algo oscuro e ininteligible en un primer vistazo o impresión. Ha tenido que llegar ADICAE con un muy correcto artículo que recomiendo el que  abriera mis ojos críticos y me obligara a reflexionar sobre lo que está ocurriendo.

En el artículo nos pasa revista a los principales indicadores económicos de estos grupos de cajas, y el panorama no puede ser más desolador. Cualquier ciudadano/a que tenga la más pequeña aversión al riesgo se le pueden poner los pelos de punta al ver el abismo en el que se puede meter. Me temo que durante unas semanas veremos oscilaciones en el precio de salida, incluso momentos de crecimiento del precio de partida, ganancias momentáneas, muy interesantes para los que están diariamente atentos a los índices bursátiles, esperando la menor oportunidad para ganar unos céntimos por acción, pero para el inversor a largo, para el ciudadano/a de a pie, que pone su dinero, su futuro, su confianza, en esas acciones de estos nuevos bancos, la evolución de los precios podría no ser tan favorable. El escenario que imagino, diseño y asiento en mi mente cuadriculada de ingeniero no puede ser peor. Y me explicaré.

Como cliente habitual (por desgracia) de una caja de ahorros, he comprobado, asumido y aceptado resignadamente que las asambleas de la misma sean de lo más velado (no me atrevo a calificarlo de opaco) que pueda diseñarse intencionadamente. Todavía estoy por encontrar a alguien, algún ser humano que haya sido elegido para participar en tales eventos anuales. Nunca he visto la lista de asistentes en ninguna sucursal, ni publicadas las fechas de las Asambleas Generales. Por purita curiosidad he buscado en su web información al respecto, y bien escondida aparece como "hecho relevante"...en fin, no tengo palabras para expresar mi indignación. Y es que me gustaría poder apuntarme a alguna lista de clientes, a ver si por, también, purita casualidad, sale mi nombre y apellidos del bombo y consigo enterarme de cuándo se reunirán los gestores de mi caja para explicar sus propuestas y para que sean votadas...y en su caso aprobadas...

Como pueden comprobar mis lectore/as, esto del sistema de gobierno de las cajas debería recibir un calificativo más duro que el de "velado", para pasar a ser "opaco". Que están politizadas ya lo sabemos, y la cuestión es que como nunca hemos podido opinar los ciudadanos y más aún los clientes y principalemente los depositantes de fondos, tampoco hemos conseguido remover esas viejas estructuras orgánicas y de poder. Sin embargo, este boom inmobiliario, esta crisis del ladrillo, está viniendo gozosamente a conmover los cimientos del podrido entramado que nos ha mantenido tan engañados. 

Tan mal lo han hecho, tan mal lo han gestionado, tan poco eficientes en su gestión son comparados con la banca tradicional, que ya deben mucho más de lo que tienen. Se les fue la pasta por algún agujero, creo que inmobiliario, y ahora están desesperados intentando captar fondos para salvar su cuello (que no el mío). ¿Y qué creen que han pensado para salvarse? Pues convertirse en bancos...ya, ya, eso se dice fácil. La cuestión es que sin dinero, malamente puedes prestar...que es en definitiva el negocio de cualquier banco. Ahí es donde aparecen operaciones de salida a bolsa. Te dicen...miren señores y caballeros, qué hermosas acciones tengo en este escaparate, frescas, frescas, recién saliditas de la imprenta, listas para traspasárselas a ustedes a un buen precio. Además les prometo (con la boca pequeña y sin seguridad ni compromiso firmado de ningún tipo) que en poco tiempo el reparto de las ganancias les hará un poco más ricos, sin arrepentirse de esto que están haciendo. Y algunos incauto/as se creen la publicidad y sin investigar más, invierten, ponen su dinerito y llenan de dinerito fresco su caja fuerte llena de telarañas o de facturas sin pagar que es aún peor.

Pero lo peor es que nadie nos dice y les advierte a estos incautos que quienes van a gestionar estos nuevos bancos no son otros que los que han arruinado las cajas de ahorros de donde proceden estas ideas tan "avanzadas2. ¿Alguien se ha leído los estatutos de estos nuevos bancos?¿Y si se los han leído, los han entendido?¿Ya saben cómo van a participar en la gestión como accionistas, cómo y quiénes les rendirán cuentas?¿Quiénes tendrán y detentarán el núcleo duro del poder en esos bancos? Porque a Botín y familia ya les conocemos, y sabemos que son dueños de una parte importante de esas acciones, y que por tanto, les va en su interés que su banco funcione muy bien...¿Pero los que dirigirán estos nuevos bancos...?¿Y qué sueldos tendrán?

Bueno, bueno, preguntas y más preguntas, y cada vez más cabreado e indignado con la estulticia humana al leer este otro artículo  donde nos cuentan que han conseguido el dinerito para recapitalizarse con un descuento del 60% sobre el precio inicialmente barajado. ¿Acciones de saldo...? ¿Valen realmente lo que han pagado por ellas...3.500 millones de euroooooosss? Así que están eufóricos...!! Al menos, me siento a gusto sabiendo que lo mío no está en sus manitas derrochadoras.

Pero no podía acabar mi nuevo post sin plantear una propuesta (siempre debo proponer algo, de lo contrario traicionaría los principios de este blog: recuérdenmelo, por favor, si falta alguna vez a mi palabra). En este caso, seré tremendista pero práctico. Puesto que la mayoría de los que somos clientes de una caja solo pretendemos recibir en ella nuestra paguita, nuestra nómina, pagar unos cuantos recibos y no tener ninguna comisión a ser posible, con una distribución de cajeros adecuada, y con una oficina virtual que nos permita hacer gestiones desde casa...¿por qué no nacionalizamos todas las cajas, poniendo entre todos el dinero público  necesario para salvar la situación inmobiliaria, con prohibición absoluta de volver a privatizarlas (yo ví como mi Caja Postal de toda la vida se convertía en Argentaria y acababa en el BBV)?¿Por qué no creamos de nueva la Caja Pública Española, cuyos empleados sean funcionarios de carrera, seleccionados en rigurosas pruebas públicas, y donde se ascienda por mérito y capacidad, sin ninguna influencia política? ¿Por qué no podemos tener derecho como ciudadano y ciudadanas a disponer de servicios bancarios mínimos gratuitos de calidad (pagados con nuestros impuestos) imprencindibles en una vida social y económica cada vez más compleja?

Ahí queda eso... 

domingo, 15 de mayo de 2011

Políticos y funcionarios (segunda parte)

No tenía pensado añadir una segunda parte al anterior post sobre Políticos y Funcionarios. Sin embargo, tras leerlo y repensar mucho el contenido anterior, me he decidido a darle continuidad al tema. Si en la primera parte incidía en la falta de legitimidad de los funcionarios para participar en debates generales sobre el futuro de cualquier órgano de una Administración Pública, y también en el pecado del corporativismo, en esta segunda parte me mueve más la clarificación de las relaciones entre políticos y funcionarios (altos y medios funcionarios en realidad) y denunciar, de paso, la descomposición de esa relación.

La ola neoliberal, que yo llamaría "tsunami neoliberal" de tan fuerte y destructiva como está siendo para el común de los mortales, tiene un aspecto muy significativo que siempre aparece como bandera de enganche para los ciudadanos exigentes en lo privado y entre sumisos y mudos en el momento de dar la cara, de "activarse" (ahora lo llaman indignarse en Francia) social y políticamente: la crítica destructiva al Estado del Bienestar, y sobre todo, la crítica hacia el estamento del funcionariado público. Ya ven ustedes que yo mismo reconozco que es un estamento, y que conlleva algunos o incluso bastantes privilegios. Sobre nosotros (yo también soy funcionario) llevan cayendo toda clase de improperios y acusaciones grandilocuentes, y en mi opinión sesgadamente intencionadas hacia lo negativo, escondiendo, no mencionando nunca lo bueno, que para algunos no existe bajo ningún concepto.

Quizá la crítica más destructiva y envenenada, torticeramente calculada, es la de aquellos políticos que acceden al poder tras concurrir a unas elecciones legislativas, o peor aún, sin concurrir, pero siendo llamados por el partido ganador responsable de la gestión del Estado, Autonomía o Municipio, y que deciden sin el menor recato, prescindir de cualquier relación político-laboral con el funcionariado que depende orgánicamente de ellos. Es decir, asistimos a una sentencia sin juicio previo, sin garantías de ningún tipo. Simplemente nos han condenado basándose en una ideología que no cree en lo público, ni en la regulación de los excesos del mercado, ni prácticamente en nada, salvo en la acumulación de bienes por las élites más poderosas (algún día hablaré de la visión de Marx, su aparente error en su pronóstico de concentración del capitalismo, y en cómo entrados en el siglo XXI, sus "profecías" parecen que empiezan a cumplirse). Incluso peor aún, políticos "independientes" que buscan su lucro personal, aumentar su clientela, su directorio de contactos...vamos, seguir aquella pasaje del Evangelio donde el mayordomo infiel abusaba en sus últimos momentos de su poder para "hacer amigos".

Esa falta de liderazgo político-laboral que nos inunda en los distintos niveles administrativos del Estado, Autonomía o Municipio, se traduce en una gran desconfianza sobre lo que el funcionariado hace o no hace, creando dudas sobre su compromiso con la institución en la que trabaja, insistiendo en la parte mala que aflora ante la ciudadanía, con la intención torticera de ganársela, de crear "mal ambiente" entre unos y otros, sin la menor intención de mover un solo músculo, ni una sola neurona en intentar conocer mejor qué está dirigiendo, con qué equipo humano cuenta, qué problemas tienen, qué virtudes, quién trabaja y quién se escaquea. No, amables lectore/as, no, eso es mucho esfuerzo, y como realmente hay una gran mayoría que lo único que desea es no desgastarse en arreglar algo que ningún precedente ha arreglado o que incluso ha degradado o "averiado" aún más con sus actuaciones inconexas, o peor aún, que desea fervientemente quitarse de enmedio a "testigos" de sus "afanes", por llamarlo de alguna manera, la situación empeora año tras año.

Hay en mi opinión una voluntad no manifestada claramente de destruir las bases de la Adminstración Pública, que tanto costó llevar adelante en el siglo XIX: cuerpos de funcionarios con acceso por mérito y capacidad (oposiciones libres, públicas y limpias) y que en contrapartida tienen derecho al cargo, o traducido al lenguaje de hoy, la permanencia como funcionario/a contra viento y marea, venga quien venga a gobernarnos. Se quieren olvidar las tristes décadas de las cesantías de funcionarios, en las que quien llegaba allí, sabiendo que saldría con su mentor político, aprovechaba el cargo tanto como pudiera. Al final, la cosa pública quedaba dañada irremediablemente, puesto que nadie, absolutamente cargaba con ninguna responsabilidad, ni se mantenía ninguna continuidad de actuaciones. Se olvidan de todo eso, y lo hacen conscinetemente en mi opinión. Hay mala intención.

Esto se une a una conversación o pequeño debate que tuvimos unos compañeros motivados con el cambio organizacional. Uno de ellos, con gran experiencia, nos venía a decir, "que quede claro que yo vengo a trabajar aquí [la Administración] por mí, no por los ciudadanos, ni por Bizkaia, y creo que los demás piensan igual". Me sorprendió, no me lo esperaba de él, y creo que no ha conseguido engañarme, si es que lo pretendía, que más bien pienso que intentaba crear polémica, debate y confrontación de ideas y pareceres. No encaja con todo lo que ha hecho en la Administración y por Bizkaia en su larga trayectoria laboral. Es el ejemplo claro de todo lo contrario. Yo creo que también estoy en el mismo bloque de funcionario/as implicados en mejorar la Administración, pero el impacto de sus palabras me movió a reflexionar sobre la motivación del funcionariado.

Sí, surgen grandes preguntas: ¿por qué vengo a trabajar?,¿por qué no cambio de trabajo si me siento tan desmotivado ante la desidia de nuestros políticos respecto a la cosa pública?¿Creo en Bizkaia y en su futuro, en "lo nuestro" como gran colectivo de millón y pico de ciudadanos que conviven en un marco geográfico, social, económico y político determinado, o simplemente me da igual? ¿Pero es Bizkaia lo que acabo de describir? ¿Quién representa a los vizcaino/as, los junteros, el Diputado General de Bizkaia...?¿Sólo ellos?¿Nadie más?

Han visto como mis preguntas han ido derivando desde mi yo hacia un yo colectivo. Es más, ¿quién representa la voluntad de un pueblo? El gran debate entre democracia parlamentaria-representativa y democracia participativa está en el núcleo del debate, y además en la posible solución al problema de la Administración Pública. Nos afecta a los funcionarios, sin duda, porque queda claro que sin funcionarios no hay continuidad en el vaivén político, que la privatización no es la solución, que es un engaño gigantesco que conduce a corruptelas, mafias económicas, oligopolios y finalmente a dictaduras donde se mezcla todo en beneficio de una élite alejada de la sociedad a la que teóricamente representa.

Sin embargo, cualquier avance en democracia participativa está frenada por los propios partidos políticos mayoritarios, que verían amenazada su labor. La partitocracia lo ha inundado todo, salvo, y por ahora, la Administración Pública,  donde el funcionariado resiste a duras penas, y con una creciente desmotivación por falta de liderazgo.

¿Podemos nosotros mismos tomar el control de nuestro destino? ¿Estamos legitimados para ello? Mi respuesta es que sí, que frente a nuestra falta de legitimidad para definir el qué hacemos o debemos hacer, tenemos total y absoluta legitimidad e incluso me atrevería a decir que obligación de renovar y modernizar las Administraciones Públicas en las que trabajamos. No hay excusas, no hace falta autonomía...estamos hablando del cómo se hacen los qués, y ese es nuestro terreno, un terreno en el que tenemos que mejorar mucho, mucho, mucho. Nos falta metodología, nos falta interiorizar el concepto de cliente-ciudadano, el concepto de cliente-funcionario, cliente-otra_administración, reforzar la interoperabilidad, simplificar, aumentar los controles, medir nuestro rendimiento, evaluar lo que hacemos, pero sobre todo, renovar nuestro orgullo sobre el trabajo bien hecho y el cumplimiento de lo legislado, que nos guste o no nos guste procede de Parlamentos o Ayuntamientos donde los elegidos por el pueblo (con mayor o menor exactitud respecto a lo que realmente hemos votado) toman decisiones por mayoría.

El objetivo es demostrar a nuestros conciudadano/as y a nosotros mismos que el ámbito de lo público está en buenas manos, las mejores, las más eficaces y eficientes, y que lo que decidan a través de sus representantes se ejecutará profesionalmente, rindiendo cuentas de cada minuto de jornada laboral y de cada euro necesitado para ello. Un gran desafío se abre en nuestros destinos, todo lo demás son cuentos de la buena pipa.

miércoles, 1 de septiembre de 2010

Neoliberalismo...KAPUT !!!!

Releyendo en esta primera mañana de septiembre mis suscripciones en el Reader de Google, me encontré con un artículo de hemeroteca de mayo pasado en el que el Diputado General de Bizkaia pedía al Lehendakari que se alejera del "fracasado" modelo socialista (el entrecomillado aparece en el propio artículo). Y al leer esa vieja cabecera saltó la chispa en mi mente: había olvidado comentar en este blog personal mi opinión sobre los grandes modelos económicos y especialmente, hacer una crítica feroz (ya lo adelanto) al "viejo" modelo neoliberal que aún estamos padeciendo, a la vez que proponía (que es lo difícil realmente) algunas ideas a aplicar lo más urgentemente posible.

Y es que esta ya larga crisis económica que venimos padeciendo ha tenido, tiene y tendrá muchos comentaristas, expertos economistas muchos de ellos, que intentan explicar su origen e incluso proponen medidas para salir de ella. Pero sí que echo de menos leer un buen artículo sobre el fracaso del modelo económico neoliberal. Tengo como un regusto amargo en la boca cuando observo cómo no se revisan los modelos económicos neoliberales, cómo no se critican en toda su dureza en los medios de comunicación, para decir a todo el que quiera escuchar que el libre mercado no existe en la práctica, que es un concepto de salón, académico si me lo permiten, con algunos ejemplos que pueden acercarse en alguna medida a su "ideal". Ni siquiera los mercados callejeros tienen ya garantizada la etiqueta de "libre".

Precisamente ayer mismo, viendo el programa de La Primera "Españoles en el mundo" oí un comentario a uno de los españoles que nos guían por la ciudad en la que viven que me impresionó. Hablaba el caballero de los mercados al aire libre de Kuala Lumpur y de la técnica del regateo. Nos confesó que todas las tiendas realmente eran del mismo propietario y que había un sistema de intercomunicadores entre los distintos vendedores "callejeros" a través del cual se pasaban "los precios" que habían ofertado al turista en cuestión, que inocentemente creía que recorriendo de parte a parte el mercado, negociando aquí y allá, conseguiría el mejor precio posible. En resumen, les engañaban...

Y es que nos engañan, a todos, yo al menos, me siento muy engañado con la política de liberalizaciones de los diferentes mercados que ha habido en las últimas dos décadas. Todavía recuerdo mi primera pequeña victoria sobre la poderosa Telefónica cuando en 1991 conseguí librarme del contrato de alquiler del terminal telefónico. Pero creo que fue la única o al menos no recuerdo que a la larga haya percibido algún beneficio para el consumidor. De hecho, si no fuera por el Tribunal para la Defensa de la Competencia, tanto el español como el comunitario, estaríamos absolutamente perdidos, dominados, esclavizados por las grandes compañías, por los nuevos "señores del mercado", parafraseando conceptos medievales, de aquella Edad Media tan oscura.

Para muestra vale un botón, un botón eléctrico por más señas. La liberalización del sector eléctrico ha resultado un auténtico fiasco para la mayoría de los pequeños consumidores. ¿Cómo van a organizarse miles y miles de ciudadanos para formar una cooperativa de consumo y negociar como un gran cliente? Aún estamos muy, muy lejos de ese momento. Mientras tanto, el ritmo de la liberalización lentamente nos ha alcanzado. Parecía que estaba lejos esa amenaza, pero ahora vemos como nuestra factura se complica de un modo increíble, con lecturas de contador estimadas, con una jerga ininteligible para la mayoría de la gente. Y lo digo yo, que tengo formación universitaria y me molesto en intentar comprender cada término, y hasta en hacer las cuentas para ver si no me han timado. Por ahora, parece, parece...que está todo bien, pero no me quiero ni imaginar qué haría si viera un error de digamos 10 euros en mi contra. ¿Cómo reclamar?¿A quién y dónde dirigirme?¿Merece la pena la pérdida de tiempo? Porque en los tiempos que vivimos, el tiempo es oro, así de claro, sin exageraciones. Me temo que seguramente lo dejaría estar, esperando a que el error no alcanzara ese límite que me forzara a "movilizarme" en busca de la corrección y devolución de lo que es mío. O peor aún, que de repente tuviera tiempo libre, que en los tiempos de crisis que vivimos significaría algo muy malo, muy malo para mí.

Pero volviendo al hilo del asunto, las liberalizaciones. Si seguimos repasándolas veremos que ninguna nos ha beneficiado, al consumidor final quiero decir. Empezando por los combustibles de locomoción, el gas butano, el teléfono, el móvil...Espejismos por aquí y por allá. Pero lo que más me sorprende es que aún haya personas que se empeñan en buscar la mejor oferta, que se creen lo que los vendedores de puerta en puerta les dicen sobre mágicas rebajas del 5% en su consumo si se cambian a su compañía. La letra pequeña del contrato...bueno, eso no lo lee nadie, empezando por los que tenemos algo de presbicia, y al poco tiempo, descubren que no han notado nada de rebaja. Yo siempre insisto en que la mejor rebaja en facturación es el ahorro en su consumo, pero eso no nos gusta oírlo en una época de consumismo desaforado.

Así que, resumiendo en lo más básico lo dicho hasta aquí, el modelo neoliberal no funciona para el consumidor final, el pequeño consumidor, aislado, sin enchufes, sin formación avanzada, sin tiempo material para investigar los mercados...en definitiva...el libre mercado no existe para ellos, mejor dicho, para nosotros, los pequeños consumidores. Por tanto, algo hay que hacer y algo tengo que proponer: RENACIONALIZAR todas las commodities, o en profano, la luz, el agua, el teléfono, ADSL, móvil, el butano, la gasolina, el gasóleo, los peajes de autopista...

Ahora bien, renacionalizar bien, pero cómo. Desde luego, si tenemos que luchar contra las poderosas multinacionales, no queda otra que poner enfrente a poderosos gobiernos, que al menos hayamos votado los ciudadanos. Situándonos en España, ni siquiera el Gobierno central, Gobierno de España como suele anunciarse ahora ( ya hablaremos del conflicto territorial en otro momento ) puede ser capaz de sustraerse a la presión inmensa de las multinacionales. Me queda un pequeño rayo de esperanza con la Unión Europea. El conflicto con Microsoft, su pulso de años, parece que tuvo un resultado favorable para el ciudadano, incluyendo unas cuantas fuertes multas que a todos nos alegraron.

Ya sé que algunos me dirán que los lobbies en Bruselas son también poderosos, pero al menos, hablando de lobbies y de su labor, sabemos que los habrá de todos los colores y objetivos, tanto de los favorables a las grandes empresas como de aquellos que defienden a los consumidores.

Por concretar aún más, mojándome como dirían algunos...propongo que se renacionalice el sector eléctrico y el de las telecomunicaciones, pero a nivel comunitario europeo. Dos grandes empresas comunitarias que presten el servicio de energía eléctrica y de telecomunicación a todos los consumidores europeos, controlada su gestión por la Comisión Europea y el Parlamento Europeo.

El plan de inversiones podría asegurarse económicamente y racionalizarse la ubicación de las plantas generadoras, y lo que empieza a ser más importante, asegurar el desarrollo y mantenimiento de la red de distribución o de las redes de telecomunicación. ¿No les parece absurdo que tengamos planes energéticos a nivel estatal en la Unión Europea, dando lugar a que en Francia apuesten por la energía nuclear a gran escala y a pocos kilómetros de la frontera, no podamos decir nada los que recibiríamos el escape radioactivo en caso de fallo de esas centrales? ¿Tiene sentido que los alemanes puedan pagar más caro el gas ruso, y los ucranianos en el medio del camino, con el gasoducto pasando por su territorio, corten el grifo diciendo que si no hay para ellos no hay para nadie? ¿Podemos seguir así mucho tiempo? ¿Tiene sentido que cada Estado nacional europeo tenga que buscarse la vida en el mercado mundial para conseguir petróleo barato...para asegurar su supervivencia?

Si hablamos de las telecomunicaciones, las grandes empresas como Telefónica y Vodafone, nos empieza a advertir de que la tarifa plana está en entredicho, que es insostenible económicamente para ellos. Nos la ofertan, nos la proponen como un gran avance, y luego...nadie es capaz de invertir en hardware, en instalaciones, para hacer sostenible el nuevo modelo social que nos han invitado a crear. Si es tan necesario, y yo así lo creo, tal vez, o casi seguramente, será el momento de pensar en retomar entre todos estas inversiones tan necesarias para el crecimiento y desarrollo económico y nacionalizarlas. Quizá una tasa especial por descargas masivas permita hacer más sostenible el modelo. Quien más use las descargas, más deberá contribuir a las arcas de Hacienda para que se invierta más en telecomunicaciones. Creo que nos mereceremos un ancho de banda de 200Megas como poco o incluso mil si me apuran...El falso libre mercado que los neoliberales nos indujeron a creer que existía nunca lo desarrollará, o no para los mercados secundarios de los que somos parte, queramos o no queramos aceptarlo.

O nos unimos como consumidores o no tenemos nada que decir ni influenciar. Y qué mejor manera que asociar consumidor con votante...la clave está por tanto en renacionalizar los mercados básicos para tener voz y voto.